Bộ Tài chính đề xuất trình phương án nâng mức giảm trừ gia cảnh lên 15,5 triệu đồng cho người nộp thuế và 6,2 triệu đồng cho mỗi người phụ thuộc. Đây là một quyết sách quan trọng, tác động trực tiếp đến công tác quản lý, kê khai và quyết toán thuế TNCN tại các doanh nghiệp. Hãy cùng MISA meInvoice tìm hiểu bài viết dưới đây để nắm rõ hơn nội dung kể trên.

1. Đề xuất nâng mức giảm trừ gia cảnh lên 15,5 triệu đồng/tháng
Bộ Tài chính vừa trình Bộ Tư pháp hồ sơ dự thảo Nghị quyết của Ủy ban Thường vụ Quốc hội về việc điều chỉnh mức giảm trừ gia cảnh đối với thuế thu nhập cá nhân (TNCN). Đề xuất này được xây dựng căn cứ theo quy định của Luật Thuế TNCN, đồng thời bám sát diễn biến chỉ số giá tiêu dùng trong giai đoạn từ năm 2020 đến 2025.
Phương án mới được đề xuất nâng giảm trừ cho người nộp thuế từ 11 triệu lên 15,5 triệu đồng/tháng (tăng 40,9%) và cho mỗi người phụ thuộc từ 4,4 triệu lên 6,2 triệu đồng/tháng.
Hiện nay, mức giảm trừ gia cảnh cho người nộp thuế là 11 triệu đồng/tháng và người phụ thuộc là 4,4 triệu đồng/tháng, quy định này được duy trì từ tháng 7/2020 cho đến nay. Trong bối cảnh tổng thu nhập bình quân đầu người cũng như GDP tăng nhanh qua các năm (ước tính khoảng 40-42% trong 5 năm qua) thì việc điều chỉnh nâng mức giảm trừ trở nên cần thiết và phù hợp với thực tiễn, thể hiện rõ trách nhiệm và sự quan tâm của Nhà nước đối với người nộp thuế.
Sau khi áp dụng phương án đề xuất mới, Bộ Tài chính cho biết:
- Cá nhân có thu nhập từ tiền lương, tiền công ở mức 15 triệu đồng/tháng sẽ không phải nộp thuế thu nhập cá nhân sau khi đã khấu trừ các khoản bảo hiểm xã hội, y tế và thất nghiệp. Trong trường hợp thu nhập đạt 20 triệu đồng/tháng, sau khi trừ đi chi phí bảo hiểm bắt buộc, số thuế phải nộp chỉ còn khoảng 120.000 đồng/tháng.
- Đối với cá nhân có một người phụ thuộc, nếu thu nhập là 25 triệu đồng/tháng thì số thuế thu nhập cá nhân phải đóng sẽ giảm xuống còn 33.750 đồng/tháng; trường hợp thu nhập 35 triệu đồng/tháng, mức thuế phải nộp là 265.000 đồng/tháng.
Các chuyên gia kinh tế nhấn mạnh rằng, nâng mức giảm trừ gia cảnh 2025 không chỉ là giải pháp kỹ thuật trong chính sách thuế, mà còn góp phần bảo vệ an sinh xã hội, hỗ trợ người dân trong giai đoạn phục hồi kinh tế.
2. Quy trình tính thuế TNCN khi nâng mức giảm trừ gia cảnh 2025
Khi áp dụng mức giảm trừ mới này, quy trình tính thuế thu nhập cá nhân sẽ có đôi chút thay đổi nhưng các bước cơ bản vẫn tương tự như cũ.
Công thức tính thuế TNCN 2025 như sau:
| (1): Thuế TNCN cần nộp = Thu nhập tính thuế x Thuế suất. |
| (2): Thu nhập tính thuế = Thu nhập phải chịu thuế – các khoản giảm trừ. |
| (3): Thu nhập phải chịu thuế = Tổng tiền lương nhận được – Các khoản được miễn thuế. |
Trong đó:
- Xác định tổng thu nhập chịu thuế: Là tổng thu nhập từ tiền lương, tiền công/hoặc các nguồn thu nhập khác – các khoản miễn/không tính thuế (bảo hiểm xã hội, phụ cấp, khoản đóng góp bắt buộc,…).
- Các khoản giảm trừ: Mức giảm trừ bản thân 15,5 triệu đồng/tháng + 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
- Thu nhập tính thuế từng tháng: Là kết quả của khoản thu nhập chịu thuế trừ đi các khoản giảm trừ, sau đó áp dụng biểu thuế lũy tiến từng phần (7 bậc) hiện hành để tính số thuế phải nộp thực tế.
Ví dụ:
Một cá nhân có thu nhập 25 triệu đồng/tháng, đóng bảo hiểm bắt buộc 1,5 triệu/tháng và có 1 người phụ thuộc. Theo chính sách áp dụng mức giảm trừ gia cảnh mới 15,5 triệu/tháng và 6,2 triệu/tháng cho một người phụ thuộc thì mức thuế TNCN phải đóng được tính như sau:
- Thu nhập chịu thuế = 25 triệu – 1,5 triệu = 23,5 triệu đồng
- Tổng giảm trừ = 15,5 triệu (bản thân) + 6,2 triệu (phụ thuộc) = 21,7 triệu đồng
- Thu nhập tính thuế = 23,5 triệu – 21,7 triệu = 1,8 triệu đồng/tháng
Áp dụng thuế suất 5% (bậc 1), số thuế phải nộp còn 90.000 đồng/tháng – giảm tới 80% so với mức cũ.
3. Doanh nghiệp cần lưu ý gì khi áp dụng mức giảm trừ gia cảnh mới?
Theo dự thảo, mức giảm trừ gia cảnh mới được dự kiến sẽ áp dụng từ kỳ tính thuế TNCN năm 2025. Tuy vậy, để tránh nhầm lẫn cũng như chuẩn bị tốt cho người nộp thuế, các cơ quan chức năng khuyến nghị từng cá nhân, doanh nghiệp chủ động nắm bắt thông tin, đồng thời phối hợp với cơ quan thuế địa phương trong cập nhật và kê khai mức giảm trừ mới trên hồ sơ quyết toán thuế.
Bộ Tài chính cũng nhấn mạnh, chỉ những người phụ thuộc đáp ứng đầy đủ điều kiện theo quy định mới được giảm trừ. Do đó, người nộp thuế cần lưu giữ chứng từ hợp lệ và khai báo đầy đủ để đảm bảo quyền lợi.
Nâng mức giảm trừ gia cảnh 2025 là một trong những bước tiến nổi bật góp phần cải thiện thu nhập thực, giảm áp lực tài chính cho người lao động và tạo thuận lợi cho doanh nghiệp trong công tác quyết toán thuế TNCN. Nếu được chuẩn bị kỹ lưỡng, cập nhật đồng bộ quy trình, phần mềm và phòng ngừa rủi ro về pháp lý, doanh nghiệp sẽ hưởng lợi kép: giảm thủ tục, tăng phúc lợi và duy trì bền vững nguồn nhân lực chất lượng trong tương lai.
Trên đây là các thông tin chi tiết về đề xuất nâng mức giảm trừ gia cảnh. Hy vọng đã giúp bạn đọc nắm rõ thông tin để có thể phục vụ cho việc nộp thuế TNCN theo quy định của pháp luật
Ngoài ra, nhằm đáp ứng kịp thời nhu cầu chuyển đổi và sử dụng mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70/2025/NĐ-CP, Nghị định 123/2020/NĐ-CP, Công ty cổ phần MISA đã phát hành phần mềm MISA AMIS Thuế TNCN đáp ứng đầy đủ các nghiệp vụ chứng từ điện tử mới nhất, cùng với nhiều lợi ích tuyệt vời như:
- Cung cấp bộ hồ sơ đăng ký mẫu, đơn vị sử dụng mẫu này nộp đăng ký với Cơ quan thuế.
- Đáp ứng thiết lập mẫu, lập và ký điện tử mẫu chứng từ khấu trừ theo Nghị định 70 và Nghị định 123.
- Xử lý các chứng từ đã lập khi có sai sót.
- Lập và nộp bảng kê sử dụng chứng từ khấu trừ thuế TNCN điện tử gửi Cơ quan thuế.
-
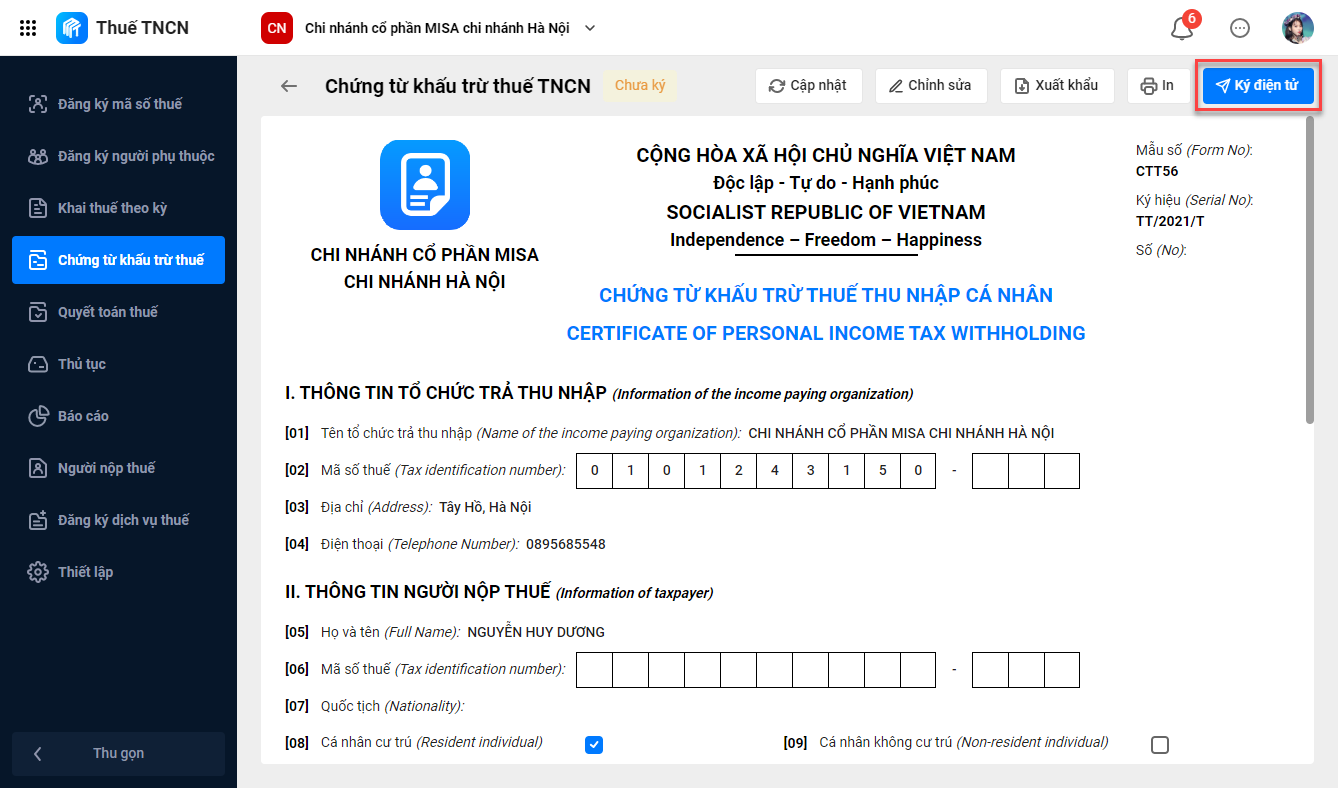
Giao diện module “Chứng từ khấu trừ thuế” trên phần mềm MISA AMIS Thuế TNCN

Video giới thiệu phần mềm MISA AMIS Thuế TNCN
Quý doanh nghiệp quan tâm và có nhu cầu tư vấn miễn phí về phần mềm MISA AMIS Thuế TNCN, hãy nhanh tay đăng ký tại đây để được hỗ trợ nhanh nhất:
- Hướng dẫn đăng ký giấy phép sử dụng phần mềm – bản quyền phần mềm kế toán MISA SME NET 2022
- MISA SME 2023 R3 – Cung cấp các biểu đồ phân tích chuyên sâu trên phân hệ Quỹ, phân hệ Ngân hàng
- Chứng khoán Việt tăng mạnh nhất châu Á, ông Trần Đình Long “lấy lại” khối tài sản 2.000 tỷ, ông Bùi Thành Nhơn vẫn “mất” 10.000 tỷ
- SWOT là gì? Mô hình SWOT là gì & 7 bước phân tích SWOT
- VÌ SAO NÊN KẾT HỢP PHÂN TÍCH CƠ BẢN VÀ PHÂN TÍCH KỸ THUẬT TRONG CHỨNG KHOÁN
