Tài sản là gì? Và nó khác gì với nguồn vốn? Đây là 2 khái niệm nền tảng nhưng không phải ai cũng phân biệt rạch ròi. Bài viết này của MISA sẽ giúp bạn hiểu đúng bản chất và sự khác biệt cốt lõi giữa chúng chỉ trong vài phút đọc.

1. Tổng quan về tài sản là gì?
1.1 Khái niệm tài sản
Tài sản thuật ngữ tiếng anh là ‘asset” được hiểu là nguồn lực kinh tế do một cá nhân hoặc doanh nghiệp kiểm soát, là kết quả của các giao dịch hoặc sự kiện trong quá khứ, và dự kiến sẽ mang lại lợi ích kinh tế trong tương lai cho cá nhân hoặc tổ chức đó.
Cạnh đó, căn cứ Điều 105 Bộ luật Dân sự 2015 quy định tài sản là:
- Tài sản là vật, tiền, giấy tờ có giá và quyền tài sản.
- Tài sản bao gồm bất động sản và động sản. Bất động sản và động sản có thể là tài sản hiện có và tài sản hình thành trong tương lai
Trong đó, theo Điều 107 Bộ luật Dân sự 2015 bất động sản bao gồm:
- Đất đai;
- Nhà, công trình xây dựng gắn liền với đất đai;
- Tài sản khác gắn liền với đất đai, nhà, công trình xây dựng;
- Tài sản khác theo quy định của pháp luật.
- Động sản là những tài sản không phải là bất động sản.
1.2 Phân biệt tài sản và nguồn vốn

Nguồn vốn trong bảng cân đối kế toán là các nguồn tài chính mà doanh nghiệp sử dụng để tài trợ cho hoạt động và tài sản của mình, bao gồm vốn chủ sở hữu từ cổ đông, lợi nhuận giữ lại và nợ phải trả các khoản vay từ ngân hàng, nhà đầu tư, hoặc chủ nợ.
Nguồn vốn là nguồn lực tài chính để doanh nghiệp sở hữu tài sản như tiền mặt, thiết bị, hàng tồn kho nhằm tạo ra doanh thu và lợi nhuận.
Trong bảng cân đối kế toán, nguồn vốn luôn cân bằng với tổng tài sản theo phương trình cơ bản:
Tổng tài sản = Tổng nguồn vốn
Vậy phân biệt tài sản và nguồn vốn như thế nào, dưới đây là bảng so sánh giữa tài sản và nguồn vốn trong bảng cân đối kế toán.
| Tiêu chí | Tài sản | Nguồn vốn |
| Bản chất |
|
|
| Vai trò | Được sử dụng để vận hành, đầu tư, hoặc tạo ra doanh thu và lợi nhuận.Doanh nghiệp có gì? | Thể hiện nguồn gốc tài trợ cho tài sản từ vay nợ hoặc vốn của chủ sở hữu. Tiền để có tài sản được lấy từ đâu? |
| Vị trí trong bảng cân đối kế toán | Nằm ở bên trái (hoặc phần trên) của bảng cân đối kế toán. | Nằm ở bên phải (hoặc phần dưới) của bảng cân đối kế toán. |
| Mối quan hệ | Tài sản = Nợ phải trả + Vốn chủ sở hữu (phương trình cân đối kế toán). | Nguồn vốn giải thích cách tài sản được tài trợ. |
| Phân loại |
|
|
| Ví dụ minh họa | Tiền mặt, xe cộ, máy móc, cổ phiếu đầu tư, hàng tồn kho. | Vay ngân hàng, trái phiếu phát hành, vốn cổ phần, lợi nhuận chưa phân phối. |
 |
MISA meInvoice – Phần mềm hóa đơn điện tử được tin dùng hàng đầu hiện nay. TƯ VẤN & DEMO 1:1 CÙNG CHUYÊN GIA MIỄN PHÍ! |
3. Đặc điểm nhận biết tài sản

Để được ghi nhận là tài sản, một nguồn lực cần có những đặc điểm nhận biết cơ bản sau:
- Tài sản phải có khả năng tạo ra dòng tiền hoặc lợi ích kinh tế cho doanh nghiệp.
- Ví dụ: Tiền mặt tạo thanh khoản, máy móc hỗ trợ sản xuất, hoặc quyền sử dụng đất để khai thác.
- Tài sản phải thuộc quyền sở hữu hợp pháp hoặc được doanh nghiệp kiểm soát thông qua hợp đồng, quyền sử dụng.
- Ví dụ: Một tòa nhà thuê dài hạn có thể được coi là tài sản nếu doanh nghiệp có quyền kiểm soát.
- Tài sản phải có giá trị có thể đo lường được một cách đáng tin cậy, thường được ghi nhận bằng giá gốc hoặc giá trị hợp lý.
- Ví dụ: Tiền mặt có giá trị rõ ràng, máy móc được định giá dựa trên hóa đơn mua.
- Tài sản phải là kết quả của các giao dịch hoặc sự kiện đã xảy ra, như mua sắm, đầu tư, hoặc nhận tài trợ.
- Ví dụ: Doanh nghiệp mua một chiếc xe được ghi nhận là tài sản tại thời điểm mua.
4. Tài sản bao gồm những gì?
Dựa trên Điều 105 Bộ luật Dân sự 2015 tài sản bao gồm:
- Vật: Bất cứ thứ gì tồn tại dưới dạng vật chất cụ thể hoặc phi vật chất .
- Ví dụ về tài sản là vật:
- Nhà cửa, công trình xây dựng
- Đất đai (được xem xét dưới góc độ vật gắn liền với quyền sử dụng đất)
- Phương tiện vận tải (ô tô, xe máy…)
- Máy móc, thiết bị
- Hàng hóa, nguyên vật liệu
- Đồ dùng cá nhân (điện thoại, máy tính, trang sức…)
- Ví dụ về tài sản là vật:
- Tiền: Tiền mặt (Việt Nam Đồng, ngoại tệ), tiền gửi ngân hàng.
- Giấy tờ có giá: Các loại giấy tờ có giá trị như tiền và có thể giao dịch được.
- Ví dụ tài sản là giấy tờ có giá: Cổ phiếu, trái phiếu, hối phiếu đòi nợ / Hối phiếu nhận nợ, chi phiếu, chứng chỉ tiền gửi, chứng chỉ quỹ,…
- Quyền tài sản: Các quyền có thể trị giá được bằng tiền và được phép chuyển giao
- Ví dụ tài sản là quyền tài sản: Quyền sử dụng đất, quyền đòi nợ, quyền sở hữu trí tuệ, quyền khai thác tài nguyên…
5. Phân loại tài sản theo luật
Căn cứ Khoản 2 Điều 105 Bộ luật dân sự 2015, tài sản được phân loại theo tính chất pháp lý, hình thái và thời gian sử dụng hoặc chu kỳ kinh doanh. Cụ thể như sau:

5.1 Phân loại theo tính chất pháp lý
Căn cứ Điều 107, 115 tài sản phân loại theo tính chất pháp lý được quy định là động sản và bất động sản. Cụ thể:
- Bất động sản: Là các tài sản không thể di dời, gắn liền với đất đai hoặc có tính cố định, bao gồm:
- Đất đai.
- Nhà, công trình xây dựng gắn liền với đất.
- Tài sản khác gắn liền với đất, nhà (như cây lâu năm, tài sản cố định khác).
- Ví dụ: Một mảnh đất hoặc tòa nhà văn phòng.
- Động sản: Là các tài sản có thể di dời được, không gắn cố định với đất đai, bao gồm:
- Xe cộ, máy móc, thiết bị.
- Tiền, hàng hóa, đồ gia dụng.
- Ví dụ: Một chiếc ô tô hoặc hàng tồn kho trong kho.
5.2 Phân loại theo thời gian sử dụng hoặc chu kỳ kinh doanh
Theo chuẩn mực kế toán Việt Nam tài sản theo thời gian sử dụng hoặc chu kỳ kinh doanh bao gồm các loại tài sản ngắn hạn và tài sản dài hạn. Cụ thể:
- Tài sản ngắn hạn là các tài sản có thời gian sử dụng, luân chuyển hoặc thu hồi trong vòng 12 tháng hoặc một chu kỳ kinh doanh thông thường. Bao gồm:
- Tiền và tương đương tiền: Tiền mặt, tiền gửi ngân hàng, chứng khoán ngắn hạn.
- Các khoản phải thu: Khoản phải thu khách hàng, khoản ứng trước.
- Hàng tồn kho: Nguyên vật liệu, sản phẩm dở dang, hàng hóa thành phẩm.
- Chi phí trả trước (tiền thuê văn phòng, bảo hiểm), ký quỹ ngắn hạn.
- Ví dụ: Tiền mặt trong két, hàng tồn kho trong kho, khoản phải thu từ khách hàng.
- Tài sản dài hạn các tài sản có thời gian sử dụng hoặc mang lại lợi ích kinh tế trên 12 tháng hoặc vượt quá một chu kỳ kinh doanh. Bao gồm:
- Tài sản cố định hữu hình: Nhà xưởng, máy móc, thiết bị, xe cộ.
- Tài sản cố định vô hình: Bản quyền, thương hiệu, quyền sử dụng đất.
- Đầu tư tài chính dài hạn: Cổ phiếu, trái phiếu dài hạn, khoản đầu tư vào công ty con.
- Bất động sản đầu tư: Đất đai hoặc công trình giữ để tăng giá trị hoặc cho thuê.
- Tài sản dài hạn khác: Ký quỹ dài hạn, chi phí trả trước dài hạn.
- Ví dụ: Một nhà máy sản xuất, quyền sử dụng đất 50 năm, hoặc cổ phiếu đầu tư dài hạn.
5.3 Phân loại theo hình thái
Tài sản được phân loại theo hình thái bao gồm tài sản hữu hình và tài sản vô hình. Cụ thể như sau:
- Tài sản hữu hình là các tài sản có hình dạng vật lý, có thể nhìn thấy và chạm vào. Bao gồm:
- Bất động sản: Nhà cửa, đất đai, công trình xây dựng.
- Động sản: Máy móc, thiết bị, phương tiện vận chuyển, hàng tồn kho, tiền mặt.
- Ví dụ: Nhà cửa, máy móc sản xuất, xe tải, tiền mặt.
- Tài sản vô hình là các tài sản không có hình dạng vật lý nhưng có giá trị kinh tế. Bao gồm:
- Quyền tài sản: Quyền sử dụng đất, quyền đòi nợ.
- Quyền sở hữu trí tuệ: Bằng sáng chế, thương hiệu, bản quyền, phần mềm.
- Ví dụ: Thương hiệu Coca Cola, quyền sử dụng đất,….
|
MISA meInvoice – Phần mềm hóa đơn điện tử được tin dùng hàng đầu hiện nay.  |
6. Quyền sở hữu và quyền khác đối với tài sản là gì?
6.1 Quyền sở hữu tài sản là gì?
Căn cứ, Điều 158 Bộ Luật dân sự quyền sở hữu tài sản là quyền pháp lý mà một cá nhân, tổ chức hoặc Nhà nước được pháp luật công nhận và bảo vệ, cho phép họ chiếm hữu, sử dụng và định đoạt tài sản thuộc sở hữu của mình một cách hợp pháp.
Quyền sở hữu bao gồm 3 quyền cơ bản sau:
- Quyền chiếm hữu là quyền nắm giữ, kiểm soát tài sản một cách trực tiếp hoặc gián tiếp. Quyền này đảm bảo rằng chủ sở hữu có quyền giữ tài sản trong sự kiểm soát của mình mà không bị xâm phạm.
- Ví dụ: Một người sở hữu căn nhà có quyền ở, sử dụng hoặc cho thuê căn nhà đó.
- Quyền sử dụng, khai thác công dụng, hưởng hoa lợi, lợi tức từ tài sản.
- Ví dụ: Sử dụng đất để trồng trọt, sử dụng máy móc để sản xuất, hoặc sử dụng xe để vận chuyển.
- Quyền định đoạt, quyết định số phận pháp lý của tài sản, bao gồm chuyển nhượng, thế chấp, cầm cố, hủy hoại, hoặc từ bỏ tài sản.
- Ví dụ: Bán một chiếc xe, tặng một mảnh đất, hoặc thế chấp nhà để vay ngân hàng.
Theo Bộ Luật dân sự các hình thức sở hữu hiện nay như sau:
- Sở hữu toàn dân: Tài sản thuộc về toàn dân, do Nhà nước đại diện quản lý (Điều 199 BLDS). Ví dụ: tài nguyên khoáng sản, đất đai chưa giao.
- Sở hữu cá nhân: Tài sản thuộc về một cá nhân. Ví dụ: nhà ở, xe cộ của một người.
- Sở hữu tập thể: Tài sản thuộc về một nhóm người hoặc tổ chức. Ví dụ: tài sản của hợp tác xã.
- Sở hữu chung: Tài sản thuộc về nhiều người cùng sở hữu (như tài sản chung của vợ chồng).
- Sở hữu của tổ chức: Tài sản thuộc về doanh nghiệp, tổ chức xã hội, hoặc cơ quan nhà nước.
Quyền sở hữu tài sản có đặc điểm chính sau đây:
- Tính tuyệt đối: Quyền sở hữu được pháp luật bảo vệ trước mọi cá nhân, tổ chức. Bất kỳ hành vi xâm phạm (như chiếm đoạt, phá hoại) đều bị xử lý theo pháp luật (Điều 165 BLDS).
- Tính toàn diện: Chủ sở hữu có đầy đủ cả ba quyền năng (chiếm hữu, sử dụng, định đoạt), trừ trường hợp pháp luật hoặc thỏa thuận giới hạn (ví dụ: tài sản thế chấp).
- Tính lâu dài: Quyền sở hữu tồn tại suốt thời gian tài sản còn tồn tại, trừ khi bị chuyển giao hoặc pháp luật thu hồi.
- Tính hợp pháp: Quyền sở hữu phải được xác lập dựa trên các căn cứ pháp lý như mua bán, thừa kế, tặng cho, hoặc quyết định của cơ quan nhà nước.
6.2 Các quyền khác đối với tài sản là gì?
Theo Điều 159 Bộ luật nhân sự 2015, các quyền khác đối với tài sản là quyền của chủ thể trực tiếp nắm giữ, chi phối tài sản thuộc quyền sở hữu của chủ thể khác.
Quyền khác đối với tài sản bao gồm quyền đối với bất động sản liền kề, quyền hưởng dụng và quyền bề mặt. Cụ thể:
- Căn cứ điều Điều 245 Bộ luật Dân sự 2015, quyền đối với bất động sản liền kề là quyền được thực hiện trên một bất động sản nhằm phục vụ cho việc khai thác một bất động sản khác thuộc quyền sở hữu của người khác.
- Điều 257 Bộ luật Dân sự 2015 hướng dẫn quyền hưởng dụng là quyền chủ thể được khai thác công dụng hưởng hoa lợi, lợi tức đối với tài sản thuộc quyền sở hữu của chủ thể khác trong một thời hạn nhất định.
- Điều 267 Bộ luật Dân sự 2015 quy định quyền bề mặt là quyền của một chủ thể đối với mặt đất, mặt nước, khoảng không gian trên mặt đất, mặt nước và lòng đất mà quyền sử dụng đất đó thuộc về chủ thể khác
Những quyền này thường phát sinh từ:
- Giao dịch dân sự hợp đồng, thỏa thuận.
- Quyết định của cơ quan nhà nước.
- Quy định của pháp luật như quyền sử dụng đất.
Đặc điểm chung của các quyền khác đối với tài sản:
- Tính hạn chế: Không bao gồm đầy đủ ba quyền chiếm hữu, sử dụng, định đoạt như quyền sở hữu, mà chỉ bao gồm một số quyền năng nhất định.
- Phát sinh từ quan hệ pháp lý: Thường dựa trên hợp đồng thuê, thế chấp, cầm cố, quyết định hành chính giao đất, hoặc quy định pháp luật quyền liền kề.
- Tính thời hạn: Nhiều quyền chỉ tồn tại trong một khoảng thời gian nhất định như quyền thuê, quyền bề mặt.
- Bảo vệ pháp lý: Các quyền này được pháp luật bảo vệ, và người vi phạm có thể bị xử lý theo điều 166 Bộ luật dân sự.
Mong rằng những giải thích về tài sản, nguồn vốn và sự khác biệt cốt lõi giữa chúng đã mang lại cho bạn cái nhìn mạch lạc và hữu ích. Hy vọng nền tảng kiến thức này sẽ tiếp thêm cho bạn động lực và công cụ để quản lý tài chính một cách chủ động, hiệu quả, góp phần kiến tạo một tương lai kinh tế ổn định và phát triển như bạn mong đợi.
Bên cạnh đó, trong bối cảnh ngành Thuế đang tăng cường giám sát hoá đơn điện tử, chống gian lận thuế, đồng thời công bố danh sách 524 doanh nghiệp rủi ro về hóa đơn theo công văn 1798/TCT-TTKT 2023, kế toán cần lưu ý xác minh kỹ tính minh bạch về hóa đơn để bảo vệ doanh nghiệp trước các vi phạm, tránh gây các thiệt hại về thuế.
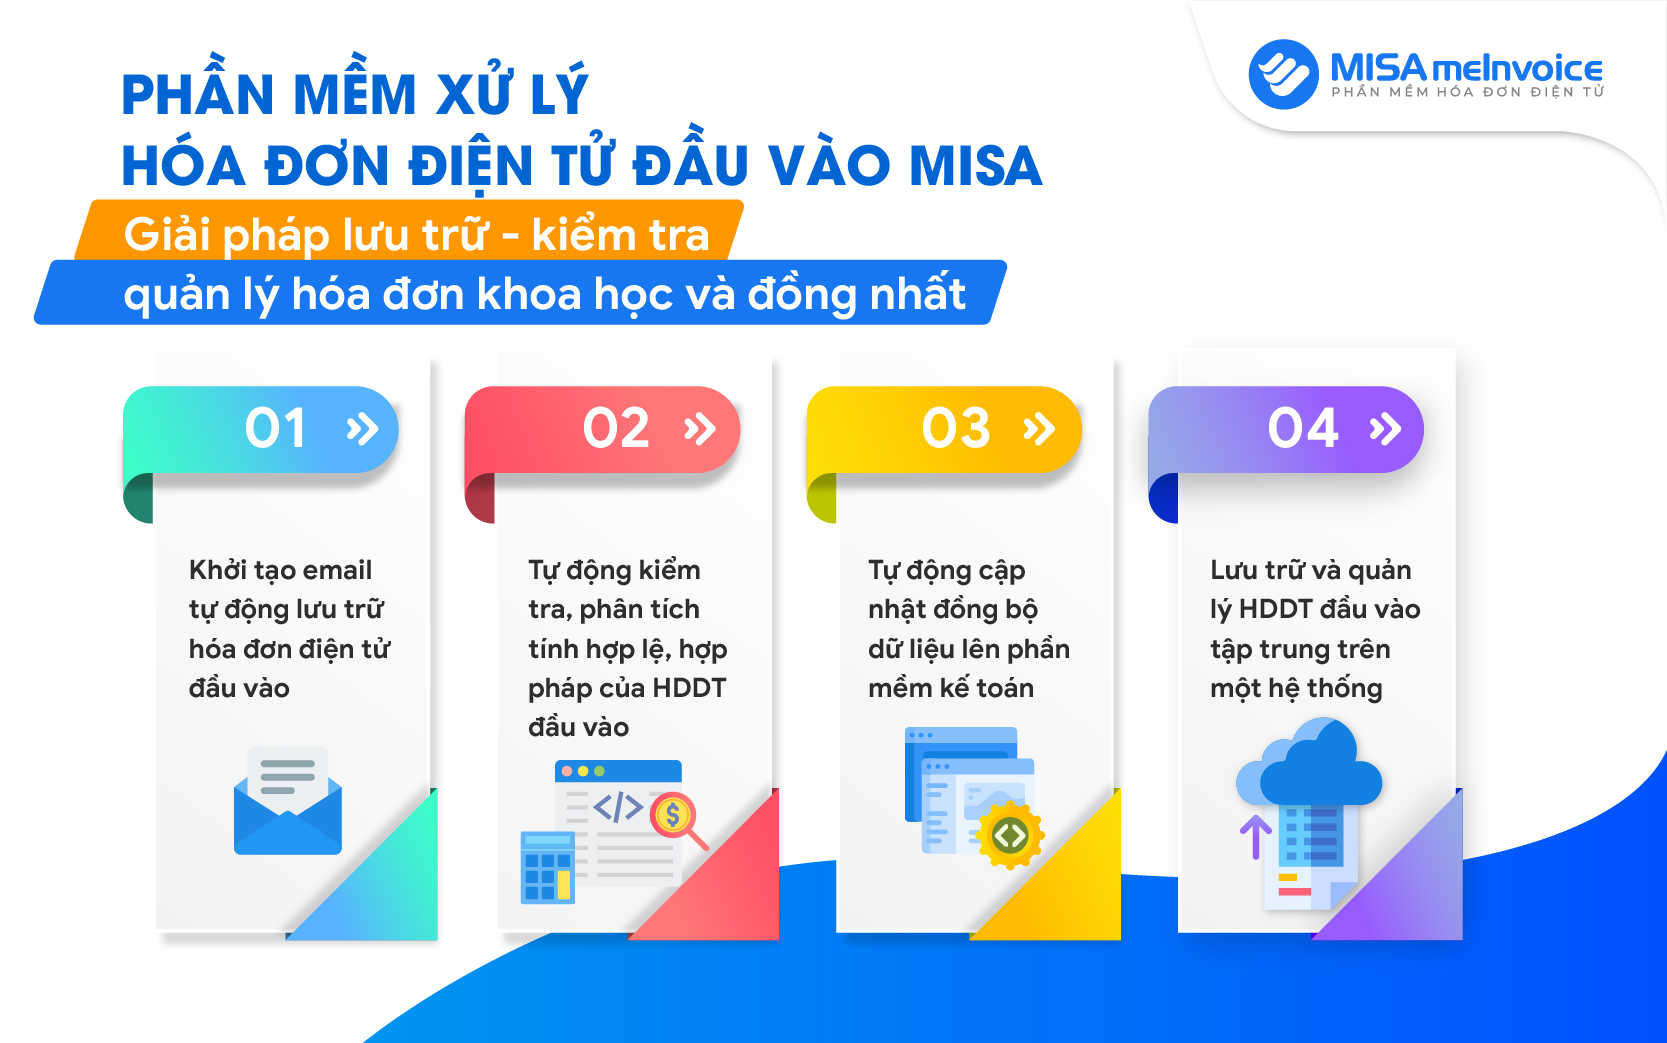
Phần mềm Xử lý hóa đơn MISA meInvoice ứng dụng công nghệ AI tiên tiến – Tự động cập nhật dữ liệu từ Tổng cục Thuế, kết nối dữ liệu lên phần mềm kế toán và nhanh chóng kiểm tra sai sót, kịp thời cảnh báo khi phát hiện có các rủi ro về hóa đơn như:
- Hóa đơn sai thông tin (Thông tin người mua, người bán)
- Ngày ký và ngày lập lệch nhau
- Người bán có rủi ro cao về thuế
- Tình trạng hoạt động của doanh nghiệp (Đang hoạt động hay đã ngừng hoạt động)
- Tính hợp lệ, hợp pháp của chữ ký số
Doanh nghiệp quan tâm phần mềm MISA meInvoice & có nhu cầu dùng thử MIỄN PHÍ 5 NGÀY đầy đủ tính năng hóa đơn điện tử MISA, vui lòng ĐĂNG KÝ tại đây:
- Tải Bộ cài MISA SME.NET 2026 R5 mới nhất | Video Hướng dẫn Download cài đặt
- Nơi tải bộ cài phần mềm MISA MIMOSA.NET 2022 R6.3 Mới nhất | Download cài đặt
- 5 Tiện ích chỉ có khi sử dụng phần mềm kế toán MISA ONLINE
- Thời hạn bắt buộc hóa đơn điện tử mới nhất là khi nào?
- Xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất 2026
