Ngày 04/05, Bộ Chính trị đã ban hành Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân, trong đó có nội dung quan trọng: Xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất vào năm 2026.
Thông tin này khiến nhiều hộ kinh doanh băn khoăn: Khi sử dụng hóa đơn điện tử có kết nối máy tính tiền, có bắt buộc phải chuyển từ thuế khoán sang kê khai không?
Bài viết dưới đây của MISA sẽ giúp các hộ kinh doanh giải đáp thắc mắc và hiểu rõ về những thay đổi liên quan đến việc xóa bỏ thuế khoán – từ đó có sự chuẩn bị phù hợp trước khi chính sách chính thức có hiệu lực.
1. Nghị quyết 68-NQ/TW: Xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026
Ngày 04/5/2025, Ban Chấp hành Trung ương đã ban hành Nghị quyết 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân. Theo đó, Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả về hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh như sau. Với một điểm đáng chú ý là chỉ đạo xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.

Cũng trong Nghị quyết trên, Bộ Chính trị cũng chỉ đạo đẩy mạnh số hoá, minh bạch hóa, đơn giản hoá, dễ tuân thủ, dễ thực hiện đối với chế độ kế toán, thuế, bảo hiểm… để khuyến khích chuyển đổi hộ kinh doanh sang hoạt động theo mô hình doanh nghiệp.
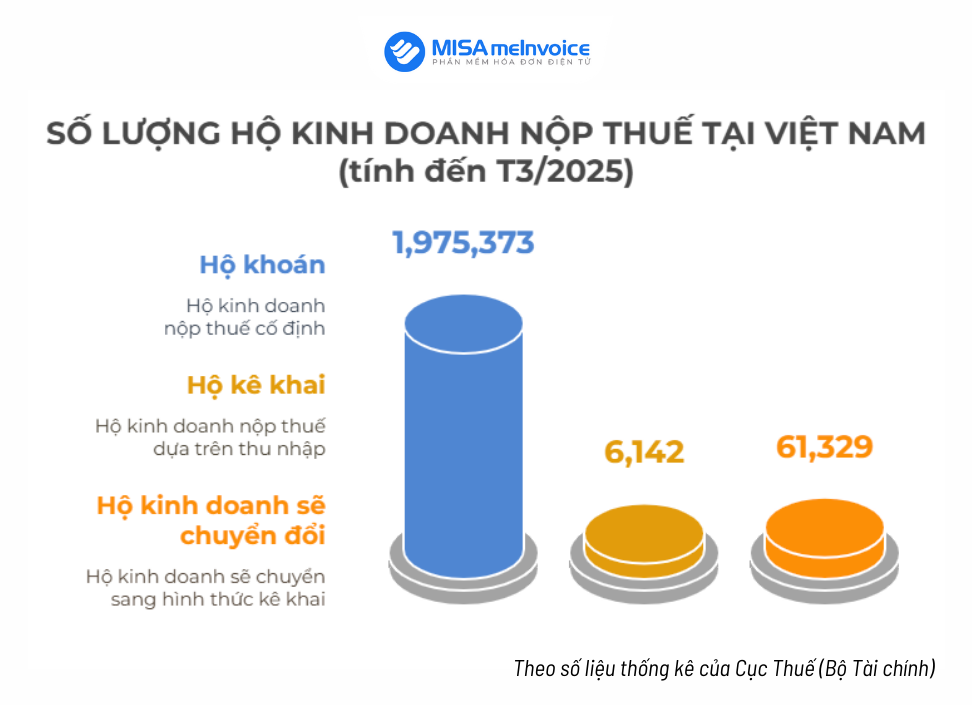
Theo số liệu của Cục Thuế (Bộ Tài chính), tính đến hết tháng 3/2025, số lượng hộ, cá nhân kinh doanh đã nộp Tờ khai thuế theo hình thức khoán là 1.975.373 hộ và có 6.142 hộ nộp thuế theo hình thức kê khai. Sắp tới, số lượng hộ, cá nhân kinh doanh đưa thêm vào quản lý thuế theo hình thức kê khai thông qua triển khai bản đồ số hộ kinh doanh là 61.329 hộ kinh doanh.
2. Hộ kinh doanh sử dụng hóa đơn điện tử từ máy tính tiền có phải bỏ thuế khoán?
Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ đã yêu cầu các hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm phải sử dụng hóa đơn điện tử có kết nối máy tính tiền. Theo đó, từ ngày 01/6/2025, hàng chục ngàn hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm thuộc các nhóm ngành nghề như: ăn uống, nhà hàng, khách sạn, siêu thị, bán lẻ… trên cả nước sẽ không còn nộp thuế khoán.
Cùng với nghị định 70, Dự án Luật Quản lý thuế (thay thế) cũng đã đưa ra lộ trình dự kiến mở rộng đối tượng áp dụng hóa đơn điện tử máy tính tiền, nhằm giảm chi phí quản lý hành chính của cơ quan thuế và quản lý thu hiệu quả mà vẫn đảm bảo không tăng gánh nặng chi phí hành chính cho các hộ kinh doanh siêu nhỏ. Lộ trình cụ thể như sau:
– Từ 01/06/2025, hộ và cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên sẽ bắt buộc sử dụng hóa đơn điện tử được khởi tạo từ máy tính tiền có kết nối trực tiếp với cơ quan thuế.
– Từ 01/01/2027, hộ và cá nhân kinh doanh có doanh thu từ 800 triệu đồng/năm trở lên sẽ bắt buộc sử dụng hóa đơn điện tử được khởi tạo từ máy tính tiền có kết nối trực tiếp với cơ quan thuế.
– Từ 01/01/2028, tiếp tục mở rộng đối tượng này đến toàn bộ các hộ, cá nhân kinh doanh có ngưỡng doanh thu thuộc diện chịu thuế giá trị gia tăng đến mức 800 triệu đồng/năm.

Với định hướng này, tất cả các hộ kinh doanh sẽ phải thực hiện chế độ tự khai, tự nộp thuế và thực hiện sổ sách hóa đơn, chứng từ.
3. Bối cảnh triển khai thuế khoán với hộ kinh doanh hiện nay
3.1. Thực trạng triển khai thuế khoán với hộ kinh doanh hiện nay
Theo báo cáo của Cục Thống kê, Bộ Tài chính, tính đến cuối năm 2024, cả nước có 3,6 triệu hộ kinh doanh đang được quản lý thuế, đóng góp 25.953 tỷ đồng vào ngân sách Nhà nước. Số thu ngân sách Nhà nước 3 tháng đầu năm 2025 ghi nhận 8.695 tỷ đồng và tăng 25,7% so với cùng kỳ năm 2024, cho thấy tiềm năng đóng góp to lớn của khu vực kinh tế này.
Theo các chuyên gia, công tác quản lý thuế từ trước đến nay là phần lớn hộ kinh doanh nộp thuế theo phương pháp thuế khoán, tức là Cơ quan Thuế sẽ ấn định một mức doanh thu cố định cho cả năm và hộ kinh doanh nộp thuế dựa trên mức khoán này. Ưu điểm của phương pháp này là đơn giản, dễ thực hiện, phù hợp với quy mô quản lý nhỏ của nhiều hộ kinh doanh.
Tuy nhiên, phương pháp khoán cũng bộc lộ nhiều nhược điểm như:
– Thứ nhất, không khuyến khích tính minh bạch trong kê khai doanh thu. Hộ kinh doanh có thể khai báo thấp hơn doanh thu thực tế nhằm giảm mức thuế phải nộp.
– Thứ hai, gây khó khăn cho cơ quan thuế trong công tác quản lý và giám sát doanh thu thực tế, dẫn đến nguy cơ thất thu ngân sách nhà nước.
– Thứ ba, tạo ra sự thiếu công bằng giữa các hộ kinh doanh. Có trường hợp hộ kinh doanh có doanh thu thực tế cao nhưng vẫn nộp thuế ít hơn so với hộ khác có doanh thu thấp hơn nhưng bị áp mức khoán cao hơn..
Về phía hộ kinh doanh, khi phát sinh yêu cầu xuất hóa đơn cho khách sẽ phải xuất thêm và nộp thuế trên phần doanh thu hóa đơn đó ngoài tiền thuế khoán. Ngoài ra, hộ kinh doanh cần đảm bảo trách nhiệm về tính chính xác, trung thực của số liệu kê khai, nếu sai có thể dẫn đến hành vi trốn thuế và bị xử phạt.
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam chia sẻ tại Hội thảo “Quy định về chế độ hóa đơn điện tử với hộ và cá nhân kinh doanh theo Nghị định 70/2025/NĐ-CP” do Hội Tư vấn thuế Việt Nam (VTCA) phối hợp cùng Công ty Cổ phần MISA tổ chức:
Người chủ kinh doanh sẽ phải chịu trách nhiệm trước pháp luật về số liệu kê khai. Họ sẽ phải lựa chọn là rủi ro hay tuân thủ pháp luật và chúng tôi khuyên các hộ, cá nhân kinh doanh cố gắng chung tay thực hiện nghĩa vụ thuế, từ đó tránh được rủi ro đáng tiếc. Hơn nữa, sự ra đời của hóa đơn điện tử đã giúp chúng ta thay đổi và thuận lợi hơn với việc kê khai thuế tự động.

3.2. Những lợi ích của việc đổi đổi mới chính sách thuế với hộ kinh doanh từ nộp thuế khoán sang tự kê khai, tự nộp thuế
Nhằm khắc phục những bất cập trong phương pháp thu thuế khoán, Nghị định 70/2025/NĐ-CP đã được ban hành, quy định từ ngày 01/6/2025, các hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối với cơ quan thuế.
Chính sách này được xem là bước ngoặt quan trọng trong công tác hiện đại hóa quản lý thuế, không chỉ nâng cao hiệu quả thu ngân sách mà còn thúc đẩy quá trình số hóa, minh bạch hóa và bình đẳng hóa môi trường kinh doanh trong khu vực kinh tế hộ cá thể. Việc sử dụng hóa đơn điện tử không còn là lựa chọn tự nguyện mà đã trở thành yêu cầu bắt buộc. Đặc biệt, hóa đơn phải được lập ngay tại thời điểm bán hàng hoặc cung cấp dịch vụ, thu tiền – thay vì dồn vào cuối ngày như trước đây.
Theo ông Lê Ngọc Huy, Trưởng phòng Thuế cá nhân, Hộ kinh doanh và thu khác – Cục Thuế, Bộ Tài chính, cho biết, đây không chỉ là việc áp dụng công nghệ vào quản lý thuế mà còn là bước đệm cho định hướng dài hạn, khi toàn bộ hộ kinh doanh sẽ dần chuyển sang phương pháp kê khai thuế, đúng theo nguyên tắc “tự khai – tự nộp”, phản ánh sát thực doanh thu, hạn chế gian lận và bất cập từ cơ chế khoán.
Việc áp dụng hóa đơn điện tử từ máy tính tiền và chuyển đổi sang phương pháp kê khai là xu hướng tất yếu trong thời đại số, mang lại nhiều lợi ích đồng thời cho hộ kinh doanh, cơ quan quản lý và người tiêu dùng.
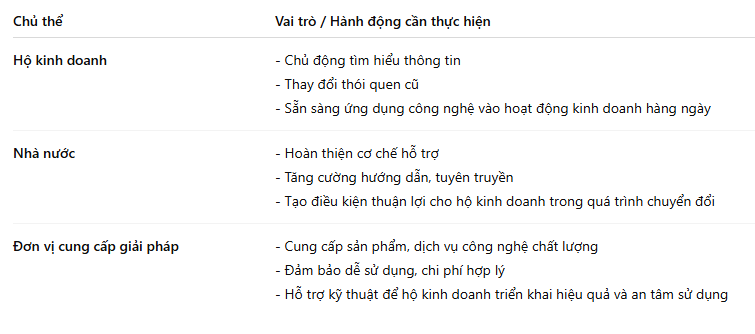
Để chính sách triển khai thành công, cần sự phối hợp chặt chẽ giữa các bên:
4. Những khó khăn của hộ kinh doanh khi sử dụng hóa đơn điện tử máy tính tiền và chuyển đổi từ thuế khoán sang kê khai
Việc áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo Nghị định 70/2025/NĐ-CP mang lại nhiều lợi ích về minh bạch và quản lý doanh thu, tuy nhiên cũng khiến nhiều hộ kinh doanh lo ngại vì những khó khăn ban đầu.
Chi phí đầu tư ban đầu có thể là gánh nặng đối với những hộ và cá nhân kinh doanh có quy mô nhỏ, chưa kể có thể phát sinh thêm nhân sự để vận hành hệ thống.
Việc thay đổi thói quen sử dụng hóa đơn giấy sang hóa đơn điện tử, kê khai doanh thu có thể gây ra khó khăn trong giai đoạn đầu.
Về vấn đề công nghệ, nhiều chủ hộ kinh doanh và nhân viên lo ngại về việc tiếp cận công nghệ, chưa biết cách sử dụng các thiết bị, phần mềm xuất hóa đơn, phần mềm kê khai thuế.
Ngoài ra, nhiều ý kiến đề xuất cơ quan thuế nên yêu cầu các nhà cung cấp thiết bị và phần mềm cam kết hỗ trợ kỹ thuật sau bán hàng, tránh tình trạng “bán xong bỏ mặc”, gây rủi ro cho người dùng trong quá trình vận hành.
Tại MISA, chúng tôi có nhiều gói giải pháp đa dạng được thiết kế riêng phù hợp với nhu cầu và nguồn lực ngân sách của từng hộ kinh doanh. Đặc biệt, có đủ bộ giải pháp phần mềm quản lý bán hàng – xuất hóa đơn – kế toán, hỗ trợ khai thuế giúp hộ kinh doanh dễ dàng đáp ứng các chính sách mới.
Đồng thời, để giúp các hộ kinh doanh nhanh chóng làm quen và thành thạo sử dụng phần mềm, MISA tổ chức các lớp đào tạo và hướng dẫn chi tiết. Đội ngũ hỗ trợ luôn sẵn sàng giải đáp mọi thắc mắc trong suốt quá trình sử dụng.

5. Hướng dẫn khai thuế hộ kinh doanh, cá nhân kinh doanh theo phương pháp kê khai
Từ năm 2025, nhiều hộ kinh doanh sẽ chuyển sang phương pháp kê khai thuế thay cho thuế khoán. Để thực hiện đúng quy định, dưới đây là hướng dẫn đầy đủ về hồ sơ, nơi nộp và thời hạn khai thuế:
1. Hồ sơ khai thuế gồm:
– Tờ khai thuế theo mẫu 01/CNKD (ban hành kèm Thông tư 40/2021/TT-BTC).
– Phụ lục Bảng kê hoạt động kinh doanh (mẫu 01-2/BK-HĐKD), áp dụng với hộ có đủ căn cứ xác định doanh thu. Nếu có xác nhận doanh thu từ cơ quan chức năng, hộ có thể được miễn nộp phụ lục này.
2. Nơi nộp hồ sơ khai thuế:
Cơ quan thuế quản lý trực tiếp nơi hộ kinh doanh đang hoạt động.
3. Thời hạn nộp hồ sơ khai thuế:
– Theo tháng: Chậm nhất là ngày 20 của tháng sau.
– Theo quý: Chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo.
4. Thời hạn nộp thuế:
Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Nếu khai bổ sung, thời hạn nộp căn cứ theo kỳ tính thuế có sai sót.
5. Nghĩa vụ khai thuế khi tạm ngừng kinh doanh:
Hộ kinh doanh tạm ngừng hoạt động cần thông báo với cơ quan thuế theo quy định hiện hành (Nghị định 01/2021/NĐ-CP, Nghị định 126/2020/NĐ-CP, Thông tư 86/2024/TT-BTC). Trong thời gian tạm ngừng trọn tháng hoặc trọn quý, hộ không phải nộp hồ sơ khai thuế. Tuy nhiên, nếu chỉ tạm ngừng một phần kỳ (không trọn tháng hoặc quý), vẫn phải thực hiện nghĩa vụ khai thuế bình thường.
Việc nắm rõ quy trình và tuân thủ đúng thời hạn sẽ giúp hộ kinh doanh tránh rủi ro pháp lý và quản lý tài chính hiệu quả hơn trong thời kỳ chuyển đổi số.
6. MISA đồng hành cùng hộ kinh doanh tháo gỡ vướng mắc và nhanh chóng đáp ứng quy định mới
✅Loạt hoạt động hỗ trợ hộ kinh doanh toàn diện từ MISA
Với 30 năm kinh nghiệm trong lĩnh vực phần mềm kế toán – thuế, MISA là một đơn vị đồng hành đáng tin cậy với nhiều hoạt động hỗ trợ hộ kinh doanh từ quá trình tìm hiểu quy định mới, lựa chọn giải pháp đến đăng ký và triển khai thành công bộ giải pháp.
Nhằm hỗ trợ hộ và cá nhân kinh doanh triển khai đúng, đủ và kịp thời theo Nghị định 70/2025/NĐ-CP, MISA triển khai loạt chương trình hỗ trợ toàn diện:
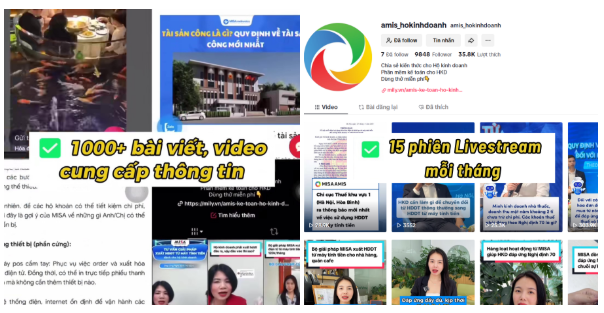
– 1000+ bài viết & video cập nhật liên tục, giải thích rõ ràng quy định mới nhất từ cơ quan Thuế trên các kênh website, fanpage và tiktok
– Hơn 15 phiên livestream tư vấn, giải đáp thắc mắc về Hóa đơn điện tử máy tính tiền cho Hộ kinh doanh mỗi tháng với sự góp mặt của đối tác là các Chuyên gia đại lý thuế.
– Chuỗi tập huấn chuyên sâu cùng chuyên gia đầu ngành – giúp chủ hộ nắm chắc cách xuất hóa đơn và kê khai theo nghị định mới.
✅Trọn bộ giải pháp giúp hộ kinh doanh đáp ứng hoàn toàn nghị định 70 và chính sách thuế mới
Bộ giải pháp cho hộ kinh doanh đáp ứng nghị định 70 của MISA trọn bộ từ: Phần mềm hóa đơn điện tử, chữ ký số – Thiết bị máy tính tiền – Phần mềm quản lý bán hàng – Phần mềm kế toán hỗ trợ lập tờ khai, báo cáo thuế.
– Được thiết kế riêng cho hộ kinh doanh nên rất dễ dùng
– Liên thông dữ liệu trên cùng một nền tảng
– Phù hợp với tất cả hộ kinh doanh quy mô từ nhỏ đến lớn
– Đáp ứng đầy đủ, kịp thời theo quy định của cơ quan thuế
– Được chuyên gia thuế đánh giá cao và khuyến khích Hộ kinh doanh triển khai
– Giải pháp riêng lẻ hay trọn bộ hoàn toàn do hộ kinh doanh lựa chọn.
Đặc biệt, MISA hiện đang có ưu đãi triển khai mới bộ giải pháp tặng phần mềm kế toán hỗ trợ khai thuế tiện lợi, nhanh chóng. Phần mềm kế toán Hộ kinh doanh vừa qua đã đạt danh hiệu 5 sao xuất sắc nhất tại giải thưởng Sao Khuê 2025.
 |
Bộ giải pháp hóa đơn điện tử máy tính tiền giúp hộ kinh doanh đáp ứng nghị định 70 và chính sách thuế mới. NHẬN ƯU ĐÃI TẶNG 6 THÁNG PHẦN MỀM KẾ TOÁN NGAY! |
Như vậy, bộ kinh doanh sẽ có được trọn bộ giải pháp Tổng thể – Linh hoạt – Dễ triển khai, đáp ứng trọn vẹn quy trình:
– Bán hàng – Xuất hóa đơn điện tử
– Kê khai thuế – Ghi sổ kế toán
– Tự động đồng bộ dữ liệu – Tránh sai sót nhập liệu.

- Sử dụng hóa đơn điện tử theo Thông tư 78 có cần lập báo cáo tình hình sử dụng hóa đơn không?
- Nơi tải bộ cài phần mềm MISA MIMOSA.NET 2022 R2 | Download cài đặt
- Cách hạch toán chiết khấu thương mại theo thông tư 133, 200 và 99
- 7P Trong Marketing Mix là gì? Ứng dụng Mô hình Marketing Mix 7P 2023
- Tải Bộ cài MISA SME.NET 2023 R14 mới nhất | Video Hướng dẫn Download cài đặt
